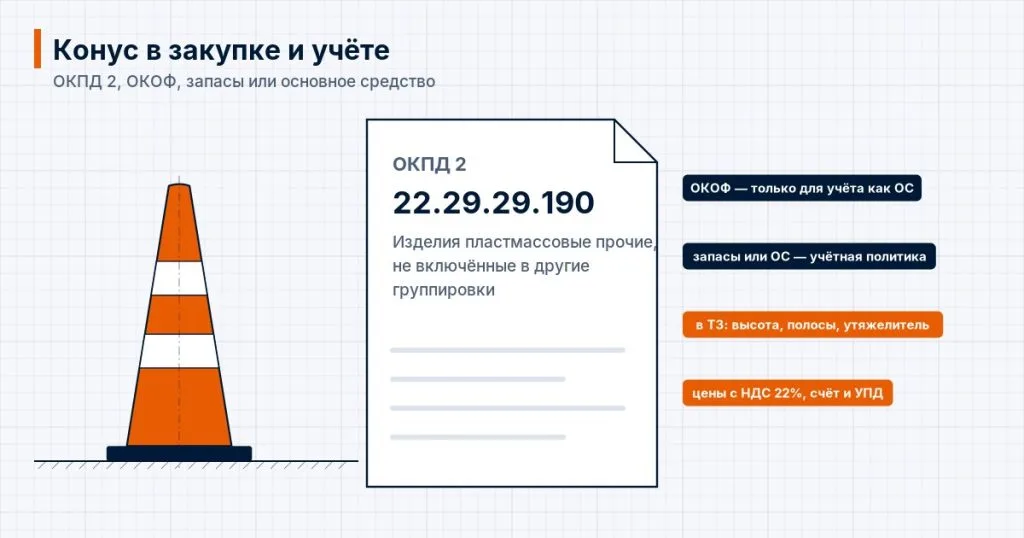
Когда организация покупает сигнальные конусы, у бухгалтерии и отдела закупок появляются вопросы: какой код ОКПД 2 указать в извещении или договоре, нужен ли код ОКОФ, учитывать конусы как материалы или как основные средства. Собрали практические ответы.
Статья носит справочный характер и не заменяет консультацию бухгалтера. Окончательное решение о кодах и учёте принимает заказчик с учётом своей учётной политики.
Код ОКПД 2 для сигнального конуса
В Общероссийском классификаторе продукции по видам экономической деятельности (ОКПД 2) отдельной позиции «конус дорожный» нет. На практике пластиковые сигнальные конусы относят к группировке:
- 22.29.29 — «Изделия пластмассовые прочие»;
- с детализацией 22.29.29.190 — «Изделия пластмассовые прочие, не включенные в другие группировки».
Именно этот код чаще всего встречается в закупках дорожных и сигнальных конусов. Перед размещением закупки по 44-ФЗ проверьте в ЕИС, есть ли подходящая позиция каталога товаров, работ и услуг (КТРУ), и какие ограничения и требования к ней применяются.
А если в комплекте есть аксессуары
Вехи, цепи, коннекторы и таблички тоже обычно пластиковые, но могут классифицироваться иначе, чем сам конус. Если закупка комплексная, согласуйте коды по каждой позиции — это снизит риск вопросов со стороны контролирующих органов.
Код ОКОФ: нужен ли он
Код по Общероссийскому классификатору основных фондов (ОКОФ, ОК 013-2014) нужен только тогда, когда конус принимают к учёту как основное средство. Отдельного кода для дорожного конуса в ОКОФ нет. Если организация всё же учитывает конусы как основные средства, код обычно выбирают в разделе 330 «Прочие машины и оборудование, включая хозяйственный инвентарь, и другие объекты», ориентируясь на соответствие коду ОКПД 2. Выбор кода и срока полезного использования закрепляет комиссия по поступлению и выбытию активов или бухгалтер организации.
Материальные запасы или основное средство
Коммерческие организации
Основное средство — актив, который используется больше 12 месяцев. При этом организация вправе установить в учётной политике лимит стоимости, ниже которого такие активы учитываются в составе запасов и списываются на расходы. Стоимость одного конуса обычно невелика, поэтому чаще всего конусы учитывают как запасы или хозяйственный инвентарь и списывают при передаче в эксплуатацию, а контроль за их сохранностью ведут в количественном выражении.
Бюджетные и казённые учреждения
В государственном секторе объекты со сроком использования больше 12 месяцев, как правило, признаются основными средствами независимо от стоимости. Для недорогих объектов действует упрощение: основные средства стоимостью до 10 000 ₽ включительно списывают на расходы при вводе в эксплуатацию с последующим учётом на забалансовом счёте. Конусы обычно попадают именно в эту категорию. Порядок учёта конкретного учреждения определяется его учётной политикой.
Налоговый учёт
Для целей налога на прибыль амортизируемым имуществом признаётся имущество стоимостью свыше 100 000 ₽. Сигнальные конусы до этого порога не дотягивают, поэтому их стоимость учитывается в материальных расходах.
Какие документы мы выдаём
Организациям и ИП выставляем счёт, по запросу заключаем договор и отгружаем с УПД. Цены включают НДС 22%. Если для закупки нужны документы на конкретную модель, уточните их наличие у менеджера до оплаты. Для крупных партий есть оптовые условия.
Как описать конус в техническом задании
Чтобы поставщики предлагали сопоставимые товары, укажите в ТЗ измеримые характеристики:
- высоту конуса в миллиметрах (например, 500–520 или 750 мм);
- количество, тип и ширину полос (белые, световозвращающие);
- наличие и тип утяжелителя, массу конуса;
- материал и гибкость корпуса (мягкий эластичный или повышенной жёсткости);
- размер основания и наличие отверстия в вершине;
- требования к документам, если они нужны.
Не ограничивайтесь кодом вида «КС-2.8»: у разных изделий одинаковые коды могут означать разное исполнение. Подробнее — на странице «Маркировка КС» и в статье «Размеры и вес дорожных конусов».
Частые вопросы
Какой код ОКПД 2 указать для дорожного конуса?
Чаще всего используют код 22.29.29.190 «Изделия пластмассовые прочие, не включенные в другие группировки» из группировки 22.29.29. Перед закупкой по 44-ФЗ проверьте позиции КТРУ в ЕИС.
Нужно ли ставить конусы на баланс как основные средства?
Коммерческие организации обычно учитывают конусы как запасы, если их стоимость ниже лимита из учётной политики. Бюджетные учреждения признают их основными средствами, но недорогие объекты до 10 000 ₽ списывают на расходы при вводе в эксплуатацию с забалансовым учётом.
Есть ли у конуса код ОКОФ?
Отдельного кода нет. Если конус учитывают как основное средство, код выбирают в разделе 330 ОКОФ по соответствию коду ОКПД 2.
Выбрать модели для закупки можно в разделах КС-1, КС-2 и КС-3 или с помощью подбора конуса. О правилах применения конусов на дорогах — в статье «Правила установки дорожных конусов».